Spare
- 935.00
- 3,8
- Installeringer
- 100.00K
- Pris
- Free
Skjermbilder
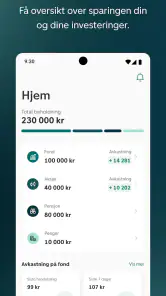
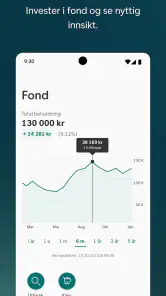
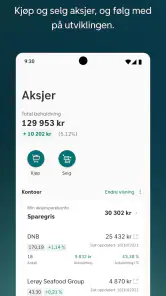
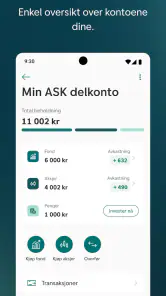
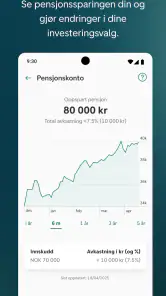
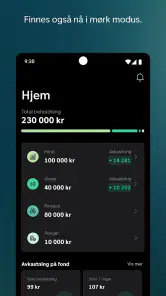
Analyse av Reviewed
Det første jeg ville avklart før jeg begynte å spare med Spare, er hva slags hjelp jeg faktisk ønsker fra en app. Spare er DNB ASAs app for sparing og investering, og den passer best når du vil følge opp økonomiske valg selv fra mobilen. Den kan være et nyttig sted å samle oppmerksomheten rundt sparingen, men den gjør ikke planleggingen for deg: Du må fortsatt velge mål, forstå risiko og holde orden på hva du setter av.
Jeg liker denne typen verktøy særlig når det skal være lett å gjøre en liten økonomisk oppfølging uten å åpne nettbanken på en datamaskin. Samtidig er investering noe annet enn å flytte penger til en vanlig sparekonto. Hvis du først og fremst vil ha et enkelt sted å parkere en buffer, eller ønsker en løsning som ikke er knyttet til DNB, bør du tenke gjennom om en egen investeringsapp eller en annen bank passer bedre.
Når det stopper opp, begynn med det enkle
Med en økonomiapp er det lett å tolke en forsinkelse eller en skjerm som ikke oppdateres som et problem med selve sparingen. Jeg ville først skilt mellom tre ting: tilgang til appen, informasjonen den viser og handlingen du prøver å gjennomføre. Det gjør det enklere å finne ut om du trenger å kontrollere innloggingen, vente på at en visning oppdateres eller gå gjennom valget ditt på nytt.
Hvis du ikke kommer videre ved første forsøk, unngå å gjenta en betalings- eller investeringshandling på måfå. Se først etter om appen viser en bekreftelse eller en oppdatert status. Når det gjelder penger, er det bedre å bruke et øyeblikk på å kontrollere hva som faktisk er registrert enn å anta at trykk på en knapp betyr at alt er fullført.
Jeg ville også lukket appen og åpnet den igjen før jeg gjorde større endringer i innstillingene på telefonen. Sjekk at nettforbindelsen fungerer, og prøv eventuelt senere hvis problemet ser midlertidig ut. Slike grunnleggende kontroller løser ikke alt, men de er et fornuftig første steg og reduserer risikoen for at du endrer noe unødvendig.
Skill mellom å se og å handle
Det er nyttig å tenke på Spare som et sted der du både kan orientere deg og ta økonomiske valg. De to oppgavene krever ulik grad av oppmerksomhet. En rask titt på sparingen kan passe i en travel hverdag, mens endringer i hvordan du investerer bør gjøres når du har tid til å lese gjennom valgene og vurdere dem rolig.
Et konkret eksempel er en måned der du ønsker å sette av litt ekstra etter at faste utgifter er betalt. Før du gjør noe, avklar om beløpet er penger du kan la stå over tid, eller om det fortsatt trengs til regninger og uforutsette utgifter. Den forskjellen er viktigere enn hvor raskt du finner fram i appen. En lett tilgjengelig investeringsapp erstatter ikke en buffer du trenger på kort varsel.
Første oppsett: gjør økonomien klar før du trykker videre
Spare er gratis å laste ned og har aldersmerkingen PEGI 3. Den ble lansert 24. mai 2017, og den oppførte versjonen er 2026.08.0 med Android 8.0 som minste systemversjon. Dette gir deg en praktisk pekepinn på om telefonen kan kjøre appen, men det sier ikke i seg selv om alle andre forhold rundt konto, innlogging eller tjenestetilgang er på plass.
Et godt første steg er derfor å sørge for at du har tilgang til det du vanligvis bruker når du håndterer banktjenester, og at telefonen har en stabil forbindelse. Hvis du møter en innloggingsutfordring, er det fornuftig å kontrollere at du bruker riktig metode og at opplysningene dine er oppdaterte, heller enn å avinstallere appen med en gang. Ved problemer som gjelder selve banktilgangen, bør du bruke DNBs vanlige hjelpetilbud fremfor å gjette deg fram inne i appen.
Før du oppretter eller endrer en spareplan, kan det også være lurt å bestemme hva pengene skal brukes til og omtrent når du tror du trenger dem. Et mål med lang horisont kan tåle andre svingninger enn penger du trenger snart. Dette er ikke bare et spørsmål om å velge et alternativ i en mobilvisning; det er en vurdering av hvor mye usikkerhet du selv kan leve med underveis.
Start med et mål, ikke med et tilfeldig beløp
Jeg synes det er lettere å holde fast ved sparing når jeg først har en tydelig grunn til å sette av penger. Det kan være en framtidig utgift, en langsiktig plan eller ønsket om å bygge opp en reserve. Når målet er klart, blir det enklere å vurdere om det er fornuftig å investere eller om en mer stabil spareform passer bedre.
En praktisk arbeidsmåte er å kontrollere hvor mye du realistisk kan avse etter nødvendige utgifter, og deretter velge et beløp du kan følge opp uten å måtte hente det tilbake kort tid senere. Hvis økonomien varierer fra måned til måned, kan det være bedre å gjøre en rolig gjennomgang når du har oversikt enn å sette opp en ambisiøs plan du raskt må endre.
Det er også verdt å lese valgene i appen nøye før du bekrefter dem. Ikke la det at en prosess ser enkel ut, bli en grunn til å hoppe over spørsmål om risiko, tidshorisont eller hvor tilgjengelige pengene bør være. For investeringer er en forståelse av hva du velger viktigere enn å komme raskt gjennom oppsettet.
En ryddig måte å hente seg inn på
Hvis en visning virker utdatert eller du mister tråden midt i en oppgave, ville jeg gått tilbake til startpunktet og undersøkt hva appen faktisk viser før jeg fortsetter. Se etter om valget er lagret, om du har fått en bekreftelse, og om du er på vei til å gjøre en ny handling eller bare forsøker å kontrollere status. Denne lille pausen kan hindre dobbeltarbeid og unødvendige endringer.
Skulle appen oppføre seg ustabilt, prøv først å lukke den helt, åpne den på nytt og kontrollere forbindelsen. Hvis telefonen bruker en eldre systemversjon, sammenlign den med appens minimumskrav før du feilsøker videre. En oppdatering av operativsystemet eller appen kan være relevant når slike oppdateringer er tilgjengelige, men jeg ville ikke endret sikkerhetsinnstillinger eller slettet bankrelaterte opplysninger uten en konkret grunn.
Når du ikke vet om en handling gikk gjennom, bør neste steg være å kontrollere kontoen eller appens status på en trygg måte, ikke å trykke gjentatte ganger. Dersom status fortsatt er uklar, ta kontakt med DNB gjennom en kjent kanal. Det er særlig viktig når spørsmålet gjelder penger, tilgang eller en transaksjon du ikke kan tolke sikkert.
Gjør oppfølgingen til en liten rutine
Spare gir mest mening for meg som et verktøy jeg sjekker med et formål, ikke som en skjerm jeg følger med på hele dagen. En fast, kort gjennomgang kan være nok til å se om sparingen fortsatt passer med planen din. Da kan du også legge merke til om en endring i hverdagsøkonomien gjør at beløpet bør justeres.
Et realistisk eksempel: Etter at husleie og andre faste kostnader er trukket, ser du at du har litt mer rom i budsjettet enn vanlig. I stedet for å investere hele overskuddet impulsivt, kan du først vurdere kommende regninger og hvor stor reserve du vil beholde. Hvis du deretter velger å spare mer, gjør du det som del av en plan og ikke bare fordi appen gjør handlingen tilgjengelig.
Dette er en nyttig arbeidsflyt også når du sparer til flere formål. Hold hvert mål mentalt adskilt, og vurder tidshorisonten for hvert av dem før du flytter penger. Penger du kan trenge snart bør ikke automatisk behandles som langsiktig investeringskapital bare fordi du bruker samme app til begge deler.
Når feilen ligger et annet sted enn i appen
Ikke alle problemer som dukker opp mens du bruker Spare, skyldes programvaren. En konto som ikke viser det du forventer, kan handle om tilgang eller bankforhold; en forsinkelse kan skyldes forbindelse eller en prosess som ikke er ferdig; og en investeringsverdi kan endre seg fordi markedet beveger seg. Det er viktig å skille mellom teknisk friksjon og vanlig økonomisk usikkerhet.
Jeg ville særlig unngått å behandle en verdi som endrer seg, som bevis på at appen har gjort noe galt. Før du reagerer, se på hva slags spareform du har valgt og om svingninger er en del av den. Hvis du ikke forstår hvorfor beløpet eller statusen ser annerledes ut, bruk bankens støttekanal for å få hjelp med kontoen og vurder investeringsvalget separat.
Det samme gjelder hvis du er usikker på om du bør investere i det hele tatt. En app kan gjøre det enkelt å komme i gang, men den kan ikke vite hvor stabil inntekten din er, hvilke utgifter som nærmer seg eller hvor komfortabel du er med at verdier går ned. I slike situasjoner kan en vanlig sparekonto være et bedre sted for penger du trenger snart, mens investering kan passe bedre for midler du kan la stå lenger.
Hvem Spare passer for – og hvem som bør velge noe annet
Jeg vil særlig anbefale Spare til DNB-kunder som ønsker en mobil inngang til sparing og investering, og som er villige til å ta ansvar for egne valg. Appen har en gjennomsnittlig vurdering på 3,8 basert på rundt 3,5 tusen vurderinger, og den har over 100 tusen installasjoner. Slike tall gir et inntrykk av at mange har prøvd den, men sier ikke om den passer til akkurat din økonomi eller hvor enkel du vil oppleve den.
Appen kan være mindre passende hvis du ønsker at noen andre skal ta investeringsbeslutningene, hvis du foretrekker å samle økonomien hos en annen bank, eller hvis du bare trenger en helt enkel løsning for kortsiktige reserver. En uavhengig investeringsplattform kan være mer aktuell dersom sammenligning på tvers av tilbydere er hovedprioriteten din. En tradisjonell sparekonto kan være bedre når tilgang og forutsigbarhet veier tyngre enn muligheten for langsiktig investeringsavkastning.
På den andre siden kan det være praktisk å bruke en løsning fra banken du allerede forholder deg til, særlig hvis du vil gjøre sparing til en del av den vanlige økonomiske oppfølgingen. DNB ASA står bak appen, og dette gjør den til et naturlig alternativ for folk som allerede vurderer bankens egne tjenester. Jeg ville likevel sammenlignet hva du trenger, ikke bare valgt den fordi den ligger nær den daglige bankbruken din.
Min vurdering etter å ha sett på bruken
Jeg synes Spare er best forstått som et praktisk verktøy for å følge opp egne spare- og investeringsvalg, ikke som en snarvei til gode økonomiske beslutninger. Den største styrken er at en mobilapp kan gjøre det enklere å vende tilbake til planen din og ta en liten, bevisst handling når økonomien tillater det. Friksjonen kommer når brukeren forventer at enkel tilgang også skal bety at valgene er enkle eller risikofrie.
Det jeg ville gjort før første investering, er å avklare målet, tidshorisonten og hvor mye penger som må være tilgjengelig på kort varsel. Deretter ville jeg kontrollert at telefonen oppfyller systemkravet, sørget for at banktilgangen fungerer og lest gjennom valgene før jeg bekrefter noe. Hvis noe virker uklart, stopp og undersøk status i stedet for å gjenta handlingen.
Min anbefaling er å prøve Spare hvis du allerede er komfortabel med DNB og vil følge sparingen fra mobilen, men å velge en annen løsning hvis du trenger bred sammenligning, mer veiledning eller først og fremst vil holde kortsiktige penger trygt tilgjengelige. For meg er det en fornuftig, målrettet app når brukeren har en plan; den er ikke en erstatning for å forstå hva pengene skal gjøre.
Spare Ofte stilte spørsmål
Hva er Spare, og hvordan fungerer appen?
Spare er en spareapp som er laget for å hjelpe deg med å få bedre oversikt over økonomien og sette penger til side. Hvilke funksjoner du får tilgang til, kan avhenge av hvilken Spare-app eller tjenesteleverandør du mener, samt hvor du bor. Før du laster ned appen, bør du kontrollere at utgiver, tjeneste og vilkår stemmer med det du leter etter.
Koster det noe å bruke Spare?
Kostnadene kan variere etter hvilken Spare-tjeneste du bruker, og hvilke funksjoner eller produkter du velger. Selve nedlastingen kan være gratis, men det betyr ikke nødvendigvis at alle tjenester er uten gebyr. Se etter informasjon om abonnementspris, transaksjonsgebyrer, renter og eventuelle kostnader fra tilknyttede finansinstitusjoner i appbutikken og appens gjeldende vilkår før du registrerer deg.
Er Spare trygg å bruke til personlig økonomi?
Før du legger inn økonomiske eller personlige opplysninger, bør du undersøke hvem som står bak Spare, hvordan dataene behandles, og hvilke sikkerhetstiltak tjenesten oppgir. Les personvernerklæringen, sjekk at appen er lastet ned fra en offisiell appbutikk, og bruk et sterkt, unikt passord. Ikke del innloggingskoder eller BankID-opplysninger med andre, selv om noen hevder å representere tjenesten.
Hvem kan bruke Spare, og hva trenger jeg for å komme i gang?
Kravene for å opprette en konto avhenger av Spare-tjenesten og landet den tilbys i. Du kan bli bedt om å oppgi kontaktinformasjon, bekrefte identiteten din eller være over en bestemt alder. Enkelte funksjoner kan også kreve en kompatibel bankkonto eller en støttet betalingsløsning. Kontroller kravene i den offisielle appoppføringen før nedlasting, særlig dersom du bruker appen på vegne av et barn.
Hvilke tillatelser og personopplysninger kan Spare be om?
En økonomiapp kan be om opplysninger som navn, e-postadresse og identitetsinformasjon, og enkelte funksjoner kan kreve tilgang til bank- eller betalingstjenester. Hvilke data Spare faktisk samler inn, avhenger av versjonen og funksjonene du bruker. Les appbutikkens personvernopplysninger og tjenestens personvernerklæring, og gi bare tillatelser som virker nødvendige for funksjonen du ønsker å bruke.
Fordeler
- Enkel oversikt over inntekter
- utgifter og sparebeløp.
- Gjør det lettere å sette konkrete sparemål.
- Kan bidra til bedre økonomiske vaner over tid.
- Nyttig for å følge med på fremgangen mot målene.
- Passer for deg som vil få mer struktur på sparingen.
Ulemper
- Det kan ta tid å registrere økonomien hvis mye må legges inn manuelt.
- Nytten avhenger av at du følger opp og oppdaterer informasjonen.
- Funksjonene kan være for enkle for avansert budsjettering.
- Appen passer ikke nødvendigvis alle sparemetoder og behov.
- Du bør undersøke personvern og databehandling før du legger inn økonomiske opplysninger.
- Kategori
- Økonomi
- Versjon
- 2026.08.0