Klarna: Smart hverdagsøkonomi
- 5.63K
- 4,7
- Installasjoner
- 50.00M
- Pris
- Free

Skjermbilder
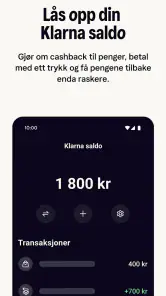
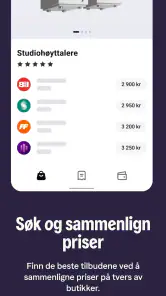
Analyse av Reviewed
Jeg merker Klarna best når et kjøp ikke er helt ferdig idet jeg trykker «betal»: Jeg vil se hva jeg har valgt, holde oversikt over en betaling eller finne medlemskortet jeg pleier å lete etter i kassa. Klarna: Smart hverdagsøkonomi samler slike økonomiske gjøremål i én mobilapp, men nytten avhenger av at jeg faktisk ønsker Klarna inn i handle- og betalingsrutinene mine. Den er gratis å laste ned, men det betyr ikke at alle betalinger eller valg i appen nødvendigvis er kostnadsfrie. Jeg ville derfor brukt den som et praktisk verktøy, ikke som en grunn til å handle mer.
Når forbindelsen er en del av opplevelsen
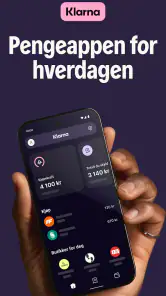
Klarna er en økonomiapp fra Klarna Bank AB (publ), og den føles tettest knyttet til øyeblikk der jeg handler eller trenger å sjekke noe som hører sammen med en transaksjon. Det er en viktig forskjell fra en enkel notatbok for budsjett: Appens verdi ligger i å samle funksjoner rundt kjøp, økonomisk oversikt, cashback, medlemskort og Klarnakortet. Når jeg skal undersøke en betaling eller bruke en digital tjeneste, er appen mest relevant mens jeg allerede har telefonen fremme.
Den typen bruk gjør nettforbindelsen viktig i praksis. Når jeg åpner appen for å hente oppdatert informasjon eller komme videre i en kjøpsrelatert oppgave, er det lite poeng i å forvente at den skal oppføre seg som en lokal liste som alltid er klar. Jeg planlegger derfor ikke å basere en viktig betaling på at appen nødvendigvis kan hjelpe i et svakt signalområde. Hvis jeg er på vei inn i en butikk, er det klokere å åpne den før jeg står ved kassa enn å vente til det er kø bak meg.
Dette er ikke bare en teknisk detalj. En app som kombinerer økonomi og handel kan påvirke hva jeg gjør i øyeblikket: Jeg kan bli fristet til å undersøke en mulighet eller fullføre et kjøp mens jeg egentlig bare skulle finne et medlemskort. For meg fungerer Klarna best når jeg åpner den med et bestemt formål. Jeg går inn for å sjekke en betaling, håndtere et kort eller se etter en konkret funksjon, og lukker den når jeg er ferdig.
Planlegg for korte økter, ikke en lang økt i kassa
Et nyttig grep er å ordne det jeg kan på forhånd. Hvis jeg vet at jeg skal bruke et medlemskort eller trenger å forstå en bestemt betaling, åpner jeg appen hjemme eller mens jeg har ro til å lese. Da får jeg tid til å orientere meg uten tidspress. Det er et enkelt råd, men særlig relevant i Klarna fordi appen favner flere deler av handleopplevelsen, og jeg ikke alltid vet på forhånd hvor mange trykk som kreves for oppgaven.
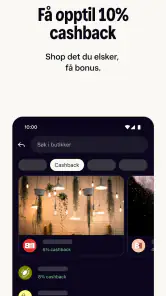
Jeg ville også skilt mellom det å se en mulighet og det å forstå vilkårene. Cashback kan være et hyggelig tillegg når jeg allerede har tenkt å handle, men jeg vurderer det ikke som en besparelse før jeg har lest hva som faktisk gjelder for det aktuelle tilbudet. Den samme nøkternheten gjelder betalingsvalg: Jeg sjekker datoer og beløp jeg blir presentert for før jeg bekrefter noe, heller enn å stole på at et senere besøk i appen automatisk løser oppgaven.
På farten: nyttig, men ikke alltid like rolig
Den mest realistiske hverdagsbruken jeg ser for meg, er at jeg står i en butikk og vil slippe å bla gjennom en fysisk lommebok etter et medlemskort. Klarna kan gjøre den typen små ærend mer samlet, og det er en konkret fordel når jeg allerede bruker telefonen til betaling og andre handleoppgaver. Men jeg ville ikke gjort appen til eneste plan dersom kortet eller betalingsmåten er avgjørende for å få kjøpet gjennomført. Ha et alternativ tilgjengelig når situasjonen ikke tåler forsinkelser.
På reise eller i et travelt kjøpesenter blir den samme avveiningen tydeligere. Telefonen er lett å ha med, men dekningen kan variere, skjermen kan være vanskelig å lese i sterkt lys, og det er ikke alltid jeg har ro til å sette meg inn i en økonomisk beslutning. Jeg bruker helst slike øyeblikk til raske, kjente oppgaver. Hvis jeg skal endre betalingsmåte eller forstå en transaksjon, foretrekker jeg å gjøre det et sted der jeg kan stoppe opp og kontrollere detaljene.
Appen er dermed mest tiltalende for meg som en mobil følgesvenn til netthandel og daglige innkjøp, ikke som en fullstendig erstatning for bankens egne verktøy. Sammenlignet med en vanlig bankapp er Klarna mer orientert mot kjøp og tilknyttede funksjoner. Sammenlignet med et rent medlemskort i lommeboken kan den samle mer rundt handel, men det ekstra omfanget betyr også at jeg må navigere i en bredere tjeneste enn det ene kortet jeg kom for å bruke.
Dette er særlig relevant for personer som vil holde privatøkonomi og shopping tett sammen. Hvis jeg helst vil se saldo og overføringer i bankens vanlige grensesnitt, kan bankappen være et bedre hovedverktøy. Hvis målet bare er å oppbevare noen få medlemskort, kan en enklere digital lommebok være mindre omstendelig. Klarna passer best når jeg faktisk har bruk for flere av funksjonene rundt kjøp, ikke bare fordi én funksjon høres praktisk ut.
Hva jeg gjør når noe ikke oppdateres som forventet
Når en økonomiapp ikke viser det jeg venter, prøver jeg først å skille mellom et nettproblem og en misforståelse av hva jeg ser. Jeg sjekker at forbindelsen fungerer, lukker og åpner appen på nytt og leser transaksjonsdetaljene før jeg gjentar en handling. Det siste punktet er viktig: Hvis jeg er usikker på om en betaling eller forespørsel allerede er sendt, bør jeg ikke trykke flere ganger bare for å få en raskere reaksjon.
Deretter ville jeg kontrollert om oppgaven faktisk er knyttet til Klarna, eller om den hører hjemme hos butikken eller banken. Ved et kjøp kan en forsinkelse mellom ulike deler av handelen gjøre det uklart hvor problemet ligger. Jeg tar derfor vare på ordrebekreftelsen eller annen relevant informasjon og kontakter riktig part dersom appen ikke gir et forståelig svar. Det er mer ryddig enn å anta at alle problemer med et kjøp må løses i samme app.
En annen nyttig vane er å ikke vente til siste øyeblikk med å undersøke en betalingsforpliktelse. Jeg sjekker viktige detaljer når jeg har tid og en fungerende forbindelse, og bruker kalender eller egne påminnelser hvis jeg trenger en ekstra sikkerhet. Klarna kan bidra med oversikt, men jeg vil fortsatt selv følge med på hva jeg har valgt og når noe skal håndteres. Den lille kontrollrutinen er spesielt nyttig hvis jeg bruker flere betalingsmåter i løpet av en måned.
Bruk med omtanke når data og personvern betyr mye
Fordi appen handler om økonomi og kjøp, er det naturlig å være mer bevisst på hva jeg gjør på en delt eller offentlig telefon enn jeg ville vært med en enkel handleliste. Jeg låser telefonen når jeg legger den fra meg, unngår å vise økonomiske opplysninger over skulderen på andre og leser valgene som presenteres før jeg godkjenner noe. Dette er ikke særtrekk ved én bestemt funksjon; det er fornuftig bruk av enhver app som knytter seg til betalinger.
Jeg tenker også på hvor ofte jeg åpner appen uten et konkret behov. Cashback og tilbud kan gjøre det fristende å komme tilbake ofte, men hyppig sjekking er ikke det samme som bedre økonomisk kontroll. Jeg foretrekker å bruke appen til å besvare et spørsmål eller utføre en bestemt oppgave, og å vurdere kjøp ut fra behov og total kostnad i stedet for belønningen alene. Det er en liten, men viktig motvekt til at handlefunksjoner og økonomi finnes på samme sted.
Hvis jeg bruker Klarna på mobilnett, passer jeg på å ikke behandle en treg lasting som et signal om at jeg bør prøve samme handling om igjen. Jeg går heller tilbake til oversikten og kontrollerer status først. Dette er en praktisk måte å redusere både forvirring og unødvendige gjentakelser på. For oppgaver jeg oppfatter som viktige, gjør jeg gjerne den siste kontrollen når jeg har en stabil forbindelse og kan lese skjermen uten hastverk.
Hvem får mest ut av Klarna?
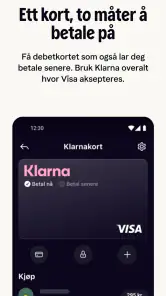
Appen er et godt valg for meg dersom jeg handler på nett eller i butikk og ønsker ett sted å håndtere flere Klarna-relaterte oppgaver. Den kan også være aktuell hvis jeg vil utforske cashback, samle medlemskort eller lære mer om Klarnakortet. Den har en gjennomsnittsvurdering på 4,7 fra rundt to millioner vurderinger, og den er lastet ned over 50 millioner ganger. Det sier noe om hvor utbredt den er, men jeg ville ikke brukt popularitet som erstatning for å sjekke om betalingsmåtene passer min egen økonomi.
Klarna har vært tilgjengelig siden 7. mars 2017, og versjon 26.39.296 krever minst iOS eller Android versjon 9. Den er gratis og har aldersmerking PEGI 3, men en lav aldersmerking betyr ikke at alle økonomiske funksjoner passer for alle; brukeren må fortsatt forstå avtaler og betalingsvalg. At appen har tusenvis av skriftlige anmeldelser, i tillegg til det store antallet vurderinger, gir et bredt inntrykk av bruk, men individuelle erfaringer kan variere med hvordan og hvor appen brukes.
Jeg ville styrt unna den som primær løsning hvis jeg ønsker minst mulig kobling mellom shopping og økonomistyring, eller foretrekker å håndtere alle betalinger i en tradisjonell bankapp. Jeg ville også vært forsiktig hvis jeg ofte handler impulsivt; praktiske betalingsvalg og belønninger kan gjøre det lettere å fokusere på kjøpet enn på hva det koster. I slike tilfeller er det bedre å bruke verktøy som fremhever budsjett og kontobevegelser, og åpne Klarna bare når en konkret oppgave krever det.
Min konklusjon er at Klarna: Smart hverdagsøkonomi er mest nyttig når jeg bruker den målrettet: finne et medlemskort, følge opp noe kjøpsrelatert eller undersøke en relevant funksjon før jeg handler. Den er mindre overbevisende som universell økonomioversikt, og mobilbruken fungerer best når forbindelsen er god og jeg ikke må ta en viktig avgjørelse i hastverk. Jeg anbefaler den til deg som allerede ønsker Klarnas kjøps- og betalingsverktøy, men ikke som grunn til å flytte hele privatøkonomien eller gjøre flere kjøp enn du ellers ville gjort.
Klarna: Smart hverdagsøkonomi Ofte stilte spørsmål
Hva er Klarna: Smart hverdagsøkonomi, og hva kan jeg bruke appen til?
Klarna-appen samler flere tjenester for netthandel og hverdagsøkonomi på ett sted. Du kan blant annet følge med på kjøp, se betalingsinformasjon og håndtere fakturaer eller betalinger som tilbys gjennom Klarna. Appen kan også vise tilbud og gjøre det enklere å finne butikker. Hvilke funksjoner du får, kan variere etter land, butikk, kjøp og hvilke tjenester Klarna tilbyr kontoen din.
Koster det noe å laste ned eller bruke Klarna-appen?
Det er vanligvis gratis å laste ned Klarna-appen, men det betyr ikke at alle betalingstjenester er kostnadsfrie. Kostnader, renter eller gebyrer kan avhenge av betalingsmåten, betalingsfristen og vilkårene som gjelder for kjøpet ditt. Les alltid betalingsinformasjonen nøye før du velger en løsning, og kontroller eventuelle gebyrer og forfallsdatoer i appen eller avtalen.
Er det trygt å bruke Klarna-appen til betalinger og kjøp?
Klarna tilbyr sikkerhetsfunksjoner for konto og betaling, men du bør også beskytte innloggingen din ved å bruke en sterk skjermlås og aldri dele engangskoder eller passord. Kontroller at betalingsopplysninger og kjøp stemmer, og bruk appens offisielle kanaler hvis noe ser mistenkelig ut. Ingen digital betalingstjeneste kan garantere at svindel aldri forekommer, så vær oppmerksom på uventede meldinger og lenker.
Hvordan fungerer faktura og betaling senere i Klarna?
Når Klarna tilbyr betaling senere for et kjøp, får du informasjon om betalingsmåte, beløp og frist før eller etter at bestillingen er gjennomført. Du kan normalt følge betalingen i appen og se hva som gjenstår, men tilgjengelige alternativer avhenger av kjøpet og godkjenningen. Betal innen fristen for å unngå mulige gebyrer eller andre konsekvenser, og ta kontakt med Klarna dersom du mener at en betaling eller faktura er feil.
Hvilke tillatelser og opplysninger kan Klarna-appen be om?
For å opprette eller bruke en konto kan Klarna be om personopplysninger som trengs for identifikasjon, betaling og kontoadministrasjon. Appen kan også be om tillatelser på telefonen, men hvilke som vises, avhenger av funksjonene du bruker og enhetens operativsystem. Les personvernerklæringen og vurder tillatelser før du godkjenner dem. Du kan vanligvis administrere mange apptillatelser i innstillingene på Android eller iOS.
Fordeler
- Gir oversikt over kjøp
- betalinger og forfallsdatoer på ett sted.
- Samler tilbud og priser fra mange butikker i samme app.
- Prissporing kan varsle når en vare blir billigere.
- Enkel utsjekk hos butikker som støtter Klarna.
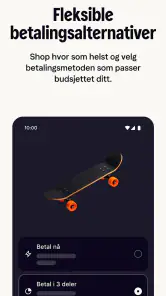
- Gir flere betalingsvalg
- avhengig av butikk og tilgjengelighet.
Ulemper
- Betal senere-alternativer kan gjøre det lettere å bruke mer enn planlagt.
- Forsinket betaling kan føre til gebyrer og andre kostnader.
- Ikke alle butikker eller kjøp støtter de samme betalingsmåtene.
- Krever personopplysninger for kredittvurdering og kontooppsett.
- Kundeservice og refusjoner kan avhenge av både Klarna og butikken.

- Kategori
- Økonomi
- Versjon
- 26.39.296