Wise - Global Money
- 908.00
- 4,7
- Installasjoner
- 50.00M
- Pris
- Free

Skjermbilder
Analyse av Reviewed
Det jeg liker med Wise, er at appen er laget for en bestemt type pengebruk: å håndtere betalinger og saldoer på tvers av landegrenser uten å måtte behandle alt som en vanlig norsk bankoverføring. I daglig bruk oppleves den mest nyttig når økonomien min faktisk er internasjonal – for eksempel hvis jeg får betalt fra utlandet, skal sende penger til familie eller vil holde orden på utgifter i en annen valuta. Hvis du bare trenger en enkel app for å se saldoen på én norsk konto, blir verdien mindre tydelig.
Wise er en gratis økonomiapp fra Wise Payments Ltd. Den har en gjennomsnittlig vurdering på 4,7 fra rundt 2,1 millioner vurderinger, og er lastet ned over 50 millioner ganger. Det sier noe om hvor mange som bruker den, men ikke om den passer til alle: Det viktigste spørsmålet er om du har et konkret behov for å flytte eller organisere penger internasjonalt.
Fart som betyr noe i praksis
Rask oversikt, men ikke en snarvei rundt betalingstid
Appens grunnidé er lett å forstå: Du vil kunne sjekke penger, håndtere en betaling eller orientere deg om valuta uten å måtte gå via flere tjenester. For slike korte oppgaver er mobilformatet en styrke. Jeg kan tenke meg å åpne den før en utenlandsbetaling for å kontrollere beløpet og mottakeren, heller enn å vente til jeg sitter ved en datamaskin.
Det er likevel viktig å skille mellom hvor raskt en app reagerer, og hvor raskt en betaling kommer fram. En smidig skjerm kan gjøre det enkelt å starte en overføring, men den kan ikke i seg selv garantere behandlingstid. Når jeg må betale en regning med en bestemt frist, ville jeg derfor ikke lagt planen min på en antakelse om at «raskt i appen» også betyr «øyeblikkelig hos mottakeren». Sjekk forventet gjennomføring i selve betalingsflyten før du lover noen at pengene er framme.
Dette skillet er ekstra nyttig når jeg bruker Wise som reiseforberedelse. Jeg kan ordne det jeg trenger mens jeg har ro, i stedet for å stå på en flyplass og prøve å løse alt på dårlig nett. Appen er mest praktisk når den brukes til å planlegge og følge opp, ikke som en garanti for at en hastesak alltid lar seg løse der og da.
Små oppgaver er appens naturlige arbeidsform
For meg er den beste rytmen korte besøk: åpne appen, få oversikt, gjøre én konkret ting og gå videre. Det passer bedre enn å bruke den som et omfattende regnskapsverktøy. Hvis jeg vil forstå månedens totale økonomi, sammenligne mange kjøp eller lage et detaljert budsjett, trenger jeg sannsynligvis et annet verktøy ved siden av.
Et praktisk grep er å bestemme hva jeg skal kontrollere før jeg åpner appen. Ved en overføring kan det være mottaker, valuta og beløp; ved en reise kan det være om jeg har oversikt over pengene jeg skal bruke. Det reduserer risikoen for å trykke seg gjennom en arbeidsflyt uten å merke en viktig detalj. Internasjonale beløp er lette å feiltolke hvis jeg bare ser på tallet og ikke samtidig tenker på valutaen.
Når bruken blir mer krevende
Reise, inntekt og mange valutaer
En realistisk hverdagssituasjon er at jeg skal til et annet land, samtidig som jeg fortsatt betaler noen utgifter hjemme. Med Wise kan jeg samle den internasjonale delen av pengebruken i én app i stedet for å hoppe mellom en lokal bank, en valutakalkulator og en separat overføringstjeneste. Den gevinsten handler først og fremst om mindre friksjon og bedre oversikt, ikke om at alle økonomiske behov forsvinner.
Appen er også mer interessant for frilansere eller andre som av og til får innbetalinger fra utlandet. Da kan det være nyttig å ha et sted å følge med på penger som ikke bare kommer i norske kroner. Jeg ville likevel fortsatt ført inntekter og utgifter i et eget regnskap hvis jeg trenger dokumentasjon eller en fullstendig virksomhetsoversikt. Wise kan være et praktisk ledd i arbeidsflyten uten å være hele økonomisystemet.
Et mindre opplagt råd er å skille mellom en saldo du holder for en planlagt utgift og penger du trenger som reserve til daglige regninger. Når flere valutaer er involvert, kan det være fristende å la alt bli liggende samlet og anta at det er like lett tilgjengelig. Jeg ville heller gått gjennom hvilke beløp som er ment for reise, løpende betalinger eller sparing, slik at jeg ikke forveksler en internasjonal saldo med en full buffer for livet hjemme.
Den travle økten tester mer enn hastighet
Det er når jeg gjør flere ting på én gang at appen må være mest forståelig. Tenk på at jeg skal kontrollere en saldo, starte en betaling og samtidig svare på en melding med mottakerens detaljer. Da er faren ikke bare treg lasting; det er også at jeg mister oversikten over hvilken valuta eller hvilket beløp jeg nettopp så på. Jeg ville derfor kontrollert opplysningene én gang til før jeg bekrefter, særlig hvis jeg har byttet mellom apper underveis.
Ved tung bruk forventer jeg at mobilappen først og fremst hjelper meg med å utføre konkrete pengeoppgaver, ikke at den holder hele økonomien min oppdatert på magisk vis. Nettforbindelse, bankbehandling og andre ledd kan påvirke opplevelsen. Hvis en status ikke endres så raskt som jeg håper, ville jeg unngått å starte samme betaling på nytt uten først å undersøke hva som allerede er sendt. Dobbel handling kan skape mer forvirring enn venting.
En annen nyttig vane er å gjøre store eller viktige overføringer når jeg har tid til å lese gjennom oppsummeringen. Det er lett å være rask på mobilen, men rask betjening er ikke det samme som god kontroll. Jeg foretrekker å bruke et ekstra øyeblikk på å bekrefte mottaker og beløp fremfor å stole på muskelminnet fra forrige gang.
Stabilitet, begrensninger og valg av alternativ
Pålitelighet handler også om å kunne komme tilbake
Jeg vurderer ikke en økonomiapp bare etter hvor fort den åpner, men etter om arbeidsflyten er forståelig når jeg må avbryte og fortsette senere. Hvis jeg blir distrahert midt i en oppgave, vil jeg vite hva jeg har gjort og hva som gjenstår før jeg går videre. Med penger er det en bedre prioritering enn animasjoner eller unødvendig raske overganger.
For å gjøre oppfølging enklere ville jeg brukt en fast rutine: sjekk status etter en viktig handling, ta vare på relevant betalingsinformasjon der det passer, og kom tilbake til appen før jeg foretar en ny overføring. Dette er særlig fornuftig når jeg beveger meg mellom forskjellige valutaer eller betaler flere personer på kort tid. Det er en arbeidsvane, ikke en garanti mot forsinkelser, men den gjør det lettere å oppdage hva som faktisk har skjedd.
Populariteten – over 50 millioner installasjoner – kan gi en viss trygghet for at dette ikke er et obskurt nisjeverktøy, men jeg ville ikke brukt brukertall som eneste mål på pålitelighet. En bankapp og en internasjonal pengeapp løser delvis forskjellige problemer. Jeg ville først avklart hvilken tjeneste som skal håndtere regninger, lønn og daglige norske betalinger, og deretter bestemt om Wise utfyller den rollen jeg mangler.
Der Wise slår vanlige alternativer – og der den ikke gjør det
Sammenlignet med å sende penger direkte fra en tradisjonell bank er Wise mest relevant når valuta og landegrenser er en sentral del av oppgaven. En norsk bankapp kan fortsatt være det naturlige førstevalget for lokale regninger, lønn og hverdagsbetalinger. Hvis jeg nesten aldri sender eller mottar penger internasjonalt, er det ikke sikkert jeg får nok ut av å legge enda en økonomiapp inn i rutinen.
En valutakalkulator kan være nok hvis jeg bare vil gjøre et overslag før en ferie. Men den kan ikke erstatte en tjeneste jeg bruker til å følge opp en faktisk betaling. På den andre siden bør jeg ikke behandle Wise som et komplett budsjettprogram bare fordi den samler internasjonale pengeoppgaver. Behov for kategorisering, familieøkonomi eller detaljert rapportering kan gjøre en dedikert budsjettapp eller bankens egne verktøy til et bedre supplement.
Det viktigste bytteforholdet er dermed enkelhet mot spesialisering. Wise kan gjøre internasjonal pengebruk mer oversiktlig, men den ekstra funksjonen betyr også at jeg må følge med på hvilke saldoer og betalinger som hører til hvilken valuta. For noen er det en liten kostnad for mye bedre orden; for andre er det bare en ekstra app å vedlikeholde.
En edruelig vurdering av ytelse og enheter
Wise kom ut 24. mars 2014, og den nåværende versjonen er 9.44.1. Appen krever Android 7.0 eller nyere. Det gjør systemkravet relevant for dem som fortsatt bruker en eldre Android-telefon: Før du planlegger å bruke den på en reise, bør du kontrollere at enheten faktisk støtter appen og at du kan logge inn på forhånd. Jeg ville ikke ventet til jeg står utenfor hjemmenettet med å oppdage at telefonen trenger en oppdatering.
Appen har PEGI 3-merking og koster ikke noe å laste ned. Gratis tilgang er en lav terskel for å undersøke om arbeidsmåten passer, men jeg ville ikke tolket det som at enhver pengebevegelse nødvendigvis er uten kostnader. Før jeg fullfører en konkret transaksjon, ville jeg lest gjennom beløpet og vilkårene som vises i appen. Det er den mest nyttige kontrollen når penger og valutaveksling er involvert.
Når det gjelder ressursbruk, vil jeg være forsiktig med bastante løfter uten å måle appen på akkurat din telefon. Den praktiske vurderingen min er å se om den fungerer greit til korte oppgaver på enheten jeg faktisk bruker, og å holde operativsystemet oppdatert. En eldre eller presset telefon kan gjøre enhver pengeapp mindre behagelig, men det er ikke grunnlag for å anta at Wise i seg selv bruker lite eller mye strøm og minne på alle enheter.
Hvem jeg ville anbefalt den til
Jeg ville anbefalt Wise til en venn som regelmessig betaler eller mottar penger fra utlandet, reiser ofte eller vil holde bedre orden på økonomi i flere valutaer. Den passer også for en person som trenger et praktisk mobilt verktøy ved siden av en vanlig bank, ikke nødvendigvis som erstatning for den. Den høye gjennomsnittsvurderingen på 4,7 tyder på bred tilfredshet, men den enkelte brukers behov betyr mer enn gjennomsnittet.
Jeg ville valgt noe annet som hovedløsning hvis økonomien min nesten utelukkende består av norske betalinger, eller hvis jeg først og fremst trenger et detaljert budsjett og regnskapsoversikt. Og dersom en betaling må nå fram innen et helt bestemt tidspunkt, ville jeg undersøkt forventet behandling grundig og hatt en alternativ plan. En god app kan gjøre prosessen enklere; den kan ikke fjerne all usikkerhet rundt pengeflyt.
Min konklusjon er at Wise er mest verdifull når grensekryssende penger er en gjentakende del av hverdagen. Jeg liker den best som et tydelig supplement til en vanlig bankkonto: én plass for internasjonale oppgaver, med en rutine der jeg kontrollerer valuta, beløp og status før jeg går videre. Hvis det beskriver hvordan du bruker penger, er den verdt å prøve. Hvis ikke, er det sannsynligvis enklere å holde seg til verktøyene du allerede bruker.
Wise - Global Money Ofte stilte spørsmål
Hva er Wise – Global Money, og hva kan appen brukes til?
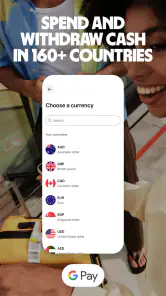
Wise er en finanstjeneste med en mobilapp for å sende og motta penger internasjonalt, veksle valuta og holde saldoer i flere valutaer. Du kan også få betalingsopplysninger for enkelte valutaer og bruke et Wise-kort der det er tilgjengelig. Hvilke funksjoner du får, avhenger av landet ditt, kontotypen og Wises gjeldende vilkår.
Hvilke gebyrer tar Wise for overføringer og valutaveksling?
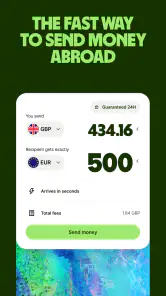
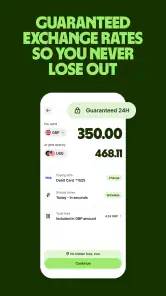
Wise viser vanligvis gebyret og den anslåtte leveringstiden før du bekrefter en overføring eller veksling. Kostnaden varierer med beløp, valuta, betalingsmåte og rute, og kan omfatte et tjenestegebyr. Valutakursen og tilgjengelige betalingsalternativer kan også endres. Sjekk derfor totalbeløpet i appen før du godkjenner transaksjonen, i stedet for å gå ut fra at alle overføringer koster det samme.
Er Wise trygt å bruke til å sende og oppbevare penger?
Wise tilbyr sikkerhetsfunksjoner som innlogging og bekreftelser for å beskytte kontoen, men ingen digital tjeneste kan garantere at risikoen er null. Sikkerhet og regler for hvordan kundemidler håndteres, avhenger blant annet av landet og den aktuelle Wise-enheten. Bruk et sterkt, unikt passord, slå på tilgjengelige sikkerhetskontroller og kontroller mottakeropplysningene nøye. Les Wises informasjon om regulering og beskyttelse i landet ditt før du oppbevarer større beløp.
Hvilke dokumenter trenger jeg for å opprette en Wise-konto?
Du må vanligvis oppgi personopplysninger, som navn, fødselsdato, adresse og kontaktinformasjon. Wise kan også be om legitimasjon, en selfie eller andre opplysninger for å bekrefte identiteten din, særlig før bestemte funksjoner eller større overføringer blir tilgjengelige. Kravene varierer etter bostedsland og situasjon. Sørg for at opplysningene samsvarer med dokumentene dine, og bruk bare appens eller Wises offisielle nettsted for å sende inn sensitiv informasjon.
Kan jeg bruke Wise-kortet og alle funksjonene uansett hvor jeg bor?
Ikke nødvendigvis. Tilgang til Wise-kort, lokale kontodetaljer, enkelte valutaer og bestemte betalingsmåter varierer etter land og kan endres over tid. Kortet kan også ha egne gebyrer eller grenser for bruk, minibankuttak og valutaveksling. Sjekk funksjonene og prisene som vises for kontoen din i appen før du bestiller kort eller planlegger en betaling. Wise er heller ikke en erstatning for alle lokale banktjenester i alle land.
Fordeler
- Send penger internasjonalt i mange valutaer.
- Se gebyrer og valutakurs før du bekrefter en overføring.
- Wise-kortet kan brukes til betalinger i utlandet.
- Hold og veksle mellom flere valutaer i samme konto.
- Appen tilbyr varsler og oversikt over transaksjoner.
Ulemper
- Gebyrer varierer etter valuta
- beløp og betalingsmåte.
- Valutaveksling innebærer et gebyr selv om kursen er tydelig.
- Kortet er ikke tilgjengelig i alle land.
- Enkelte overføringer kan ta flere virkedager.
- Kontoen er ikke en tradisjonell bankkonto med alle banktjenester.
- Kategori
- Økonomi
- Versjon
- 9.44.1