DNB
- 7.92K
- 4,5
- Installasjoner
- 1.00M
- Pris
- Free
Skjermbilder
Analyse av Reviewed
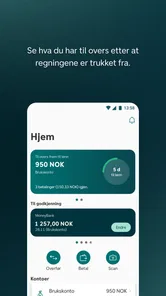
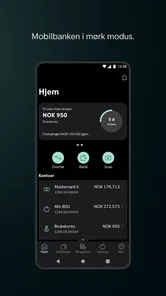
Når jeg står i kassen og prøver å huske om en større regning allerede er trukket, er det nyttig å kunne sjekke bankkontoen uten å vente til jeg kommer hjem. Det er denne typen små, praktiske øyeblikk jeg har i tankene med DNB. Som mobilbank for hverdagsøkonomi passer den særlig godt for deg som allerede bruker DNB og vil ha bankærendene tilgjengelig på telefonen. Jeg liker den nøkterne rollen: Den kan gjøre det lettere å følge med, men den kan ikke ta økonomiske valg på mine vegne.
Hva jeg ville sjekket før jeg velger mobilbanken
Før jeg bestemmer meg for å bruke en bankapp som hovedverktøy, ville jeg tenkt gjennom hva jeg faktisk trenger den til. Er målet å kontrollere saldo og bevegelser i korte økter, kan mobilen være en naturlig løsning. Hvis jeg derimot trenger å sammenligne mange utgifter over tid eller lage en detaljert plan for flere kontoer, er det viktig å skille mellom en bankapp og et eget budsjettverktøy. De kan utfylle hverandre, men løser ikke nødvendigvis samme oppgave.
Det er også forskjell på å følge med på økonomien og å få et fullstendig bilde av den. En rask titt på kontoen kan gi et nyttig øyeblikksbilde, men planlagte utgifter, kontanter eller penger på kontoer andre steder kan gjøre helheten mer sammensatt. Jeg ville derfor brukt appen som én del av rutinen min, ikke som en automatisk fasit på hvor mye jeg trygt kan bruke.
Som økonomiapp fra DNB ASA har den vært tilgjengelig siden 22. desember 2010. Den lange historikken sier noe om at dette er en etablert mobilbank, men ikke hvordan den vil oppføre seg på akkurat min telefon i dag. Jeg ville lagt mer vekt på om jeg finner de vanlige oppgavene uten å lete, og om jeg føler at jeg kan kontrollere resultatet av viktige handlinger.
Rask tilgang er nyttig, men ikke hele jobben
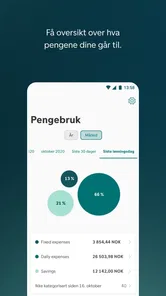
Som økonomiapp er DNB først og fremst et sted å følge med på egne penger. Det er en annen oppgave enn å lese banknyheter eller bruke et generelt budsjettverktøy: verdien av appen ligger i at bankærendene kan tas hånd om fra mobilen. For meg er den beste typen bankapp den som lar meg finne det jeg kom for uten å gjøre et enkelt spørsmål til en liten administrativ oppgave.
Jeg ville brukt den i korte økter: åpne appen for å kontrollere saldoen før et kjøp, undersøke om en betaling er registrert eller få et raskt bilde av økonomien før jeg bestemmer meg for en utgift. Slike sjekker er små hver for seg, men de kan gjøre hverdagen mer oversiktlig når de samles på ett sted. Det er likevel viktig å skille mellom rask tilgang til bankoversikt og grundig økonomisk planlegging. Mobilbanken kan hjelpe meg å følge med, men den tar ikke beslutningene for meg.
Når det er mange ting å kontrollere
Den mest krevende situasjonen for en bankapp er sjelden én saldoforespørsel. Det er når flere små behov kommer samtidig: Jeg skal sjekke en transaksjon, forsikre meg om at en betaling er håndtert og samtidig holde oversikt over en større utgift. Da blir navigasjonen viktigere enn et løfte om fart. En skjerm som gjør det lett å gå tilbake til oversikten etter en detaljsjekk, er mer nyttig enn en app som bare føles kvikk i starten.
Mer fra redaksjonen
 The Weather Channel
: Når værvarsler blir en nyhetsstrøm
En værapp skal hjelpe deg med det neste kvarteret, ikke bare vise pene solsymboler. Her er styrken, støyen og de overraskende begrensningene ved The Weather Channel.
 Brain Test: Tricky Puzzles
 – slik avslører du fellene og løser nivåene smartere
Ikke trykk deg gjennom på måfå. Med noen enkle vaner blir de korte gåtene skarpere, morsommere og langt mindre avhengige av hint.
 Google Nyheter
 på Android: Praktisk, personlig og ikke nøytral
Android gjør nyhetslesing mer sømløs og personlig. Det gir Google Nyheter en tydelig plass i dagsrytmen, men også større makt over hva som havner foran deg.
 Likee-Live, Chat & Party Games
Likee vil gjøre korte videoer til en vane – og oppmerksomhet til valuta
Likee samler korte klipp, direktesendinger og samtaler i én app. Det gjør den lett å bli værende i – og viser hvor mye makt en mobilplattform får gjennom vaner og distribusjon.
 Google Earth
 gjør verden til en vane
En digital jordklode gjør mer enn å vise veien. Google Earth lar oss reise med blikket, og sier noe om hvordan nysgjerrighet har fått plass i hverdagen.
 CapCut: Photo & Video Editor
CapCut gjør mobilredigering lett å begynne med og verdt å fullføre
Fra raske klipp til små fortellinger: CapCut gjør mobilredigering lett å begynne med, uten å skjule hvor mye kontroll som ligger under overflaten.
Siste nytt
Et konkret råd er å bruke et rolig øyeblikk til å finne ut hvor de vanlige bankoppgavene ligger, før du trenger dem i køen eller på vei ut døren. Det reduserer leting når du har det travelt. Jeg ville også kontrollert beløp og mottaker nøye før jeg bekrefter en handling, i stedet for å la bekvemmeligheten ved mobilen gjøre bankarbeidet mer automatisk enn det bør være.
Hvis økonomien din består av mange kontoer, gjentakende betalinger eller flere personer som deler utgifter, kan en enkelt rask sjekk være utilstrekkelig. Da bør du bruke tid på å undersøke om appens aktuelle visning gir deg den sammenhengen du trenger, og eventuelt kombinere den med et eget budsjettverktøy. Jeg ville ikke anta at en bankoversikt automatisk forklarer hvorfor forbruket endrer seg fra måned til måned.
Stabilitet handler også om å vite når du skal vente
Banktjenester er avhengige av mer enn telefonen. Nettforbindelse, innlogging og tjenestene på banksiden kan alle påvirke om en oppgave går smidig. Derfor vurderer jeg ikke en kort forsinkelse som bevis på at appen er ustabil, men jeg forventer at en bankapp gjør det mulig å forstå om jeg må prøve igjen eller kontrollere resultatet før jeg starter samme handling på nytt.
Dette er særlig viktig rundt betalinger. Hvis en skjerm bruker tid på å oppdatere seg, bør jeg unngå å gjenta en handling i hast bare fordi jeg ikke umiddelbart ser bekreftelsen. Først ville jeg sjekket oversikten eller transaksjonene på nytt. Den vanen er nyttig uansett bankapp, fordi en ekstra innsending kan skape forvirring selv om den første handlingen allerede er behandlet.
Jeg ville også skilt mellom appens egen respons og hvor oppdatert informasjonen ser ut. En app kan åpne raskt uten at alle bankopplysninger nødvendigvis vises slik jeg forventer akkurat da. Når noe er viktig, for eksempel om en betaling er gjennomført, bør jeg kontrollere statusen tydelig i stedet for å basere meg på hukommelsen eller en tidligere skjermvisning.
Hva vurderingene forteller – og ikke forteller
DNB har en gjennomsnittlig vurdering på 4,5, basert på rundt 47 000 vurderinger, og appen har mer enn én million installeringer. Det tyder på at mange bruker den, men store brukertall sier ikke i seg selv hvordan den vil fungere på akkurat min mobil. Jeg ser slike tall som bakgrunn for valget, ikke som erstatning for å prøve den med mine egne rutiner.
Det samme gjelder brukeranmeldelser: De kan gi et inntrykk av hvilke erfaringer andre har, men en enkelt kommentar sier lite om hvordan appen vil fungere med min forbindelse, min telefon eller mine bankbehov. Jeg ville sett etter mønstre dersom jeg leser omtaler, samtidig som jeg husker at folk ofte skriver når noe enten har vært svært nyttig eller svært frustrerende. Min egen prøve bør handle om konkrete ærend jeg faktisk gjør.
Telefonen setter også grenser
En bankapp konkurrerer med resten av telefonen om både oppmerksomhet og kapasitet. På en nyere mobil med stabil nettilgang vil korte kontrolloppgaver normalt være den naturlige måten å bruke den på. På en eldre eller treg telefon kan oppstart, innlogging og skifte mellom skjermer oppleves mer merkbart, selv når selve banktjenesten fungerer som den skal. Jeg kan ikke utlede ressursbruk eller batteriforbruk bare av at appen finnes; det mest fornuftige er å legge merke til hvordan akkurat din enhet oppfører seg over noen dagers vanlig bruk.
Hvis appen føles treg, ville jeg først forsøkt å skille mellom dårlig forbindelse og problemer som gjentar seg også på et stabilt nett. Lukk gjerne andre tunge oppgaver og prøv igjen, men ikke fjern eller installer en bankapp på nytt uten å tenke gjennom hvordan du kommer inn igjen. Bankapper kan kreve at du autentiserer deg på nytt, så det er klokt å ha kontroll på innloggingsmåten før du gjør større endringer på telefonen.
For folk som har lite lagringsplass eller en eldre mobil, er det også verdt å holde operativsystemet og appen i en tilstand telefonen håndterer godt. Jeg ville ikke installert en oppdatering akkurat idet jeg må betale eller sjekke noe viktig. Gjør heller vedlikehold når du har tid til å åpne appen igjen og bekrefte at du fortsatt kommer inn. Det er et praktisk hensyn, ikke en påstand om at appen krever spesielt mye av enheten.
Hvem får mest ut av DNB?
Appen passer best for kunder som ønsker bankærendene tilgjengelig på mobilen og som foretrekker å sjekke økonomien ofte i små økter. Et realistisk eksempel er at jeg står i butikken og vurderer om et ekstra kjøp passer inn. Jeg åpner bankoversikten, kontrollerer situasjonen og bestemmer meg med et bedre grunnlag enn et løst anslag. Senere kan jeg se etter at relevante bevegelser har dukket opp, i stedet for å vente til jeg sitter ved en datamaskin.
Et annet nyttig øyeblikk er når jeg rydder opp i økonomien etter en travel uke. Jeg kan gå gjennom bevegelser jeg ikke kjenner igjen, notere hvilke utgifter jeg vil følge opp, og ta større avgjørelser når jeg har bedre tid. Det er en enkel arbeidsflyt, men den hindrer meg i å blande sammen «jeg så saldoen» med «jeg har undersøkt hele økonomien». For mer systematisk planlegging ville jeg supplert med et verktøy som er laget for å samle og analysere forbruk.
Den er mindre opplagt for noen som vil samle kontoer fra mange banker i én felles økonomiplan, eller som først og fremst trenger detaljerte grafer og målrettet budsjettarbeid. Et selvstendig budsjettverktøy kan være bedre når hovedmålet er å kategorisere utgifter på tvers av finansinstitusjoner. Nettbanken kan være et bedre alternativ når jeg skal gjøre et omfattende ærend og vil ha større skjerm og mer plass til å kontrollere detaljer. Mobilen vinner på tilgjengelighet; den vinner ikke automatisk på arbeidsro.
Hvis du vurderer å bytte fra en annen bankapp, ville jeg sammenlignet de oppgavene du faktisk bruker mest, ikke bare utseendet på startsiden. Sjekk hvor lett du kan orientere deg i bevegelser, hvor trygt du føler deg når du bekrefter noe, og om arbeidsmåten passer med kontiene du bruker. For en DNB-kunde er fordelen først og fremst at mobilbanken hører til banken du allerede bruker. For en som ikke har DNB som bank, er det ikke sikkert at denne appen alene løser behovet for å følge økonomien på tvers av banker.
Appen er gratis og har aldersmerking PEGI 3. Det gjør den enkel å vurdere som et vanlig mobilverktøy for bred bruk, men aldersmerkingen er ikke det samme som at barn bør håndtere banktjenester uten foresattes veiledning. Det viktigste er at den som bruker appen forstår at saldo, betalinger og personlige bankopplysninger må behandles med omtanke.
En nøktern vurdering av helheten
Med rundt 7 900 brukeranmeldelser og en tilstedeværelse som strekker seg tilbake til 2010 har DNB en etablert rolle som mobilbank. Det gir meg grunn til å betrakte den som et reelt hverdagsverktøy, men ikke til å love feilfri drift eller samme opplevelse på alle modeller. Anmeldelser kan hjelpe meg å se at mange har tatt appen i bruk, mens min egen vurdering må handle om hvor lett jeg finner fram og om kontrollrutinene føles trygge.
Min praktiske anbefaling er å begynne med de oppgavene du gjør oftest, og legge merke til hvor lang tid det faktisk tar å komme fra åpning til nødvendig informasjon. Prøv også hvordan du finner igjen en betaling etter at du har forlatt oversikten. Det er en mer nyttig test enn å bla gjennom menyer uten et mål, og den viser raskt om appen passer måten du organiserer privatøkonomien på.
DNB fungerer best når du vil ha banken nær hånden, men fortsatt tar ansvar for å kontrollere viktige handlinger. Jeg ville valgt den som en praktisk følgesvenn for løpende bankoversikt, særlig dersom DNB allerede er banken min. Hvis jeg trenger en samlet plan på tvers av banker, omfattende budsjettanalyse eller en større arbeidsflate for kompliserte ærend, ville jeg sett etter et supplement eller brukt nettbanken. Den viktigste styrken er tilgjengeligheten; den viktigste begrensningen er at mobil bekvemmelighet ikke erstatter grundig økonomisk oversikt.
DNB Ofte stilte spørsmål
Hva er DNB-appen, og hva kan jeg bruke den til?
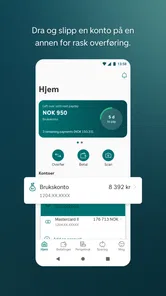
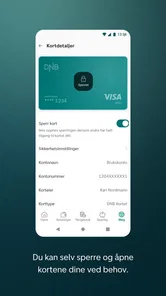
DNB-appen er mobilbanken til DNB, der kunder kan få oversikt over kontoer, kort, betalinger og andre banktjenester. Du kan blant annet kontrollere saldo og transaksjoner, betale regninger, overføre penger og administrere kort, avhengig av hvilke tjenester du har tilgang til. Appens funksjoner kan endres over tid, så sjekk DNBs offisielle informasjon for oppdaterte detaljer før du laster den ned.
Hvordan logger jeg inn i DNB-appen, og trenger jeg BankID?
For å bruke banktjenestene må du logge inn med en løsning DNB støtter, vanligvis BankID eller en annen tilgjengelig sikker innloggingsmetode. Første gangs oppsett kan kreve at du bekrefter identiteten din og følger instruksjonene i appen. Kravene kan variere etter kunde, enhet og hvilke funksjoner du vil bruke. Last ned appen fra en offisiell appbutikk, og ikke del passord eller engangskoder med andre.
Er DNB-appen trygg å bruke til betalinger og banktjenester?
DNB-appen er laget for å håndtere banktjenester med sikkerhetsfunksjoner, men du bør også beskytte telefonen og innloggingsopplysningene dine. Bruk skjermlås, hold operativsystemet og appen oppdatert, og unngå å logge inn via lenker i uventede meldinger. DNB ber ikke om at du oppgir sensitive koder til andre. Ved mistanke om svindel eller misbruk bør du kontakte banken gjennom DNBs offisielle kanaler.
Kan jeg bruke DNB-appen hvis jeg ikke er DNB-kunde?
Mange av appens sentrale funksjoner er knyttet til et kundeforhold hos DNB, og innlogging kan være nødvendig for å se kontoer eller utføre betalinger. Enkelte opplysninger eller tjenester kan være tilgjengelige uten full tilgang, men dette avhenger av DNBs gjeldende tilbud. Hvis du vurderer å bli kunde, bør du undersøke kravene og hvilke produkter som passer for deg på DNBs offisielle nettsted før du oppretter konto.
Hva gjør jeg hvis DNB-appen ikke fungerer eller en betaling ikke vises?
Start med å kontrollere at du har internettilgang, bruker en oppdatert versjon av appen og har installert siste tilgjengelige systemoppdatering for telefonen. Prøv eventuelt å lukke og åpne appen på nytt. Hvis en betaling mangler eller statusen er uklar, bør du kontrollere transaksjonsoversikten og unngå å gjenta betalingen før du vet om den er gjennomført. Ved vedvarende problemer kan DNBs offisielle kundestøtte hjelpe.
Fordeler
- Gir god oversikt over kontoer, kort og transaksjoner samlet på ett sted.
- Enkelt å betale regninger og overføre penger direkte fra mobilen.
- Støtter BankID for sikker innlogging og godkjenning av betalinger.
- Varsler om bevegelser på konto gjør det lettere å følge med på økonomien.
- Har funksjoner for sparing og investering i tillegg til vanlig bankbruk.
Ulemper
- Flere funksjoner krever at du er DNB-kunde.
- Enkelte tjenester kan være vanskelige å finne i menyene.
- BankID eller nettverk kan være nødvendig for viktige handlinger.
- Appen kan oppleves treg ved innlogging eller lasting av kontoinformasjon.
- Utvalg og funksjoner kan variere mellom mobiloperativsystemer.