Trumf Kredittkort
- 91.00
- 3,2
- Installeringer
- 50.00K
- Pris
- Free
Skjermbilder
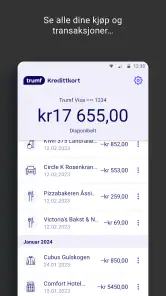
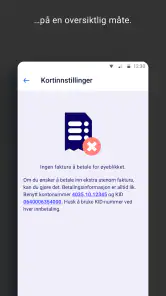
Analyse av Reviewed
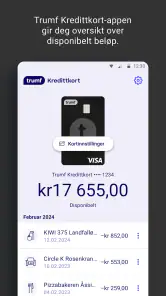
En kredittkortapp bør først og fremst gjøre det enkelt å følge med på kortet uten å måtte lete rundt. Trumf Kredittkort er laget for dette avgrensede formålet: å gi deg oversikt over Trumf-kredittkortet ditt. Jeg ser verdien særlig hvis du allerede bruker kortet og vil ha en egen digital inngang til kortrelatert informasjon, heller enn å blande dette inn i en generell økonomiapp. Samtidig er det viktig å ha realistiske forventninger: dette er et kortverktøy, ikke et komplett opplegg for å styre hele privatøkonomien.
En rask vei til kortoversikt
Appen hører hjemme i økonomikategorien, men den snevre innretningen er egentlig en fordel. Når behovet er å sjekke nettopp Trumf-kredittkortet, slipper du å gå gjennom grafer, budsjetter og kontoer som ikke er relevante for spørsmålet ditt. I praksis er dette typen app jeg ville åpnet for en rask kontroll, ikke for å lage en større plan for økonomien.
Det korte formålet gir også en tydelig målestokk for brukervennligheten: Er informasjonen om kortet lett å finne når du trenger den? Jeg forventer at en slik app skal passe inn i små øyeblikk gjennom dagen, for eksempel når jeg vil kontrollere en kortrelatert detalj før jeg handler. Den bør derfor oppleves som et supplement til kortet, ikke som en ekstra jobb med å vedlikeholde et privat regnskap.
Utvikleren er NorgesGruppen Finans AS, og appen er gratis å laste ned. Den ble lansert 30. juni 2020 og står nå i versjon 5.1.2. Det forteller at løsningen har vært tilgjengelig en stund og fortsatt har en versjonshistorikk, men tallene alene sier ikke noe sikkert om hvor raskt den åpner på akkurat din telefon. Jeg ville vurdert den ut fra om den løser kortbehovene mine, ikke ut fra versjonsnummeret i seg selv.
Hva «rask» betyr i denne sammenhengen
For en enkel kredittkortapp handler hastighet mindre om avanserte animasjoner og mer om hvor fort du kommer til den informasjonen du faktisk trenger. Jeg ville særlig lagt merke til om oppstarten føles grei, om innholdet blir presentert uten unødige mellomsteg, og om appen er enkel å finne tilbake til etter at jeg har sjekket noe annet på telefonen. Dette er praktiske forventninger, ikke målte egenskaper ved appen.
Et nyttig lite grep er å prøve den i den situasjonen du oftest vil bruke den: ikke bare mens du sitter rolig hjemme, men også når du står i en kø eller skal ta en rask avgjørelse. Hvis du ofte må åpne appen for å få ro i magen før et kjøp, er det viktigere at den er lett å navigere enn at den har mange funksjoner. Hvis du derimot bare sjekker kortet en sjelden gang, betyr en ekstra trykkflate mindre.
Når du bruker den i flere korte økter
Den mest realistiske bruksmåten er trolig flere korte besøk i stedet for lange økter. Jeg kan se for meg at du åpner appen før du drar hjemmefra, kikker innom etter et kjøp eller sjekker kortet når du skal holde oversikt over hva som belastes. Da blir det viktig at du raskt kjenner igjen hvor du skal gå, og at du ikke trenger å lære et omfattende system for å utføre en enkel kontroll.
Et konkret eksempel: Du står ved kassen og lurer på om det er kortet du pleier å bruke som ligger klart for betaling. Appen kan være nyttig som del av den kontrollrutinen, men jeg ville ikke gjort et kjøp avhengig av at telefonen har dekning, nok batteri eller at appen starter umiddelbart. Ha selve kortet eller en annen betalingsmåte tilgjengelig. En økonomiapp er best når den støtter hverdagsflyten, ikke når den blir et enkelt feilpunkt som kan stanse den.
Et annet smart bruksområde er å bruke appen som et fast kontrollpunkt, heller enn å åpne den tilfeldig når du allerede er usikker. For eksempel kan du legge inn en vane med å se over kortrelatert informasjon etter at du har handlet, dersom det passer behovet ditt. Det kan gjøre det lettere å oppdage noe du vil undersøke nærmere. Appen bør likevel ikke forveksles med en fullstendig oversikt over alle kontoer og utgifter du har andre steder.
Stabilitet og hva du bør gjøre hvis noe stopper
Jeg ville vurdert påliteligheten over tid, ikke ut fra én enkelt åpning. En app som brukes til økonomi bør være forutsigbar: Du bør vite hvor du finner kortinformasjonen, og hva du gjør dersom innholdet ikke vises som forventet. Det er klokt å lukke og åpne appen på nytt ved en midlertidig feil, kontrollere at telefonen har nettforbindelse og prøve igjen senere dersom problemet vedvarer. Dette er generell feilsøking, ikke en garanti for hvordan en bestemt feil løses.
For å unngå unødvendig stress ville jeg ikke tolket en treg innlasting som bevis på at kortet eller en transaksjon har et problem. Appen er et sted å få oversikt, mens betalingsspørsmål som haster bør håndteres gjennom de kanalene du vanligvis bruker for kortet. Det er et viktig skille: En mobilapp kan gjøre kontroll enklere, men den bør ikke være eneste plan dersom du trenger hjelp med en betaling der og da.
Brukeranmeldelsene gir også grunn til å gå inn med en balansert forventning. Appen har en gjennomsnittlig vurdering på 3,2 basert på rundt 170 vurderinger, med omtrent 90 skriftlige anmeldelser. Det er verken et klart kvalitetsstempel eller nok til å konkludere med at alle vil få samme opplevelse. Jeg ville lest nyere tilbakemeldinger før installasjon hvis stabilitet er avgjørende for deg, og særlig sett etter om folk beskriver problemer som ligner på telefonen eller bruken din.
Telefon, systemversjon og ressursbruk
Appen krever Android 7.0 eller nyere. Det gjør den aktuell for en del eldre Android-telefoner, men systemkravet alene forteller ikke hvordan den vil kjøre på en bestemt modell. Telefonens alder, tilgjengelig lagringsplass, nettverk og andre apper som kjører samtidig kan påvirke opplevelsen. Jeg ville derfor unngått å love at den føles like smidig på alle enheter.
Det er også verdt å skille mellom en app som er lett å bruke og en app som bruker lite strøm eller minne. De tilgjengelige faktaene gir ikke grunnlag for å si hvor mye ressurser den trekker, så jeg ville fulgt med på vanlig bruk dersom du har en eldre telefon eller prøver å spare batteri. Hvis den bare åpnes ved behov, kan du dessuten lukke den igjen etterpå i stedet for å la økonomiappen inngå i en rutine du ikke trenger.
På iPhone bør du kontrollere kompatibiliteten i App Store før du planlegger å bruke den; Android-kravet sier ikke noe om hvilke Apple-enheter eller systemversjoner som støttes. Uansett plattform er det lurt å holde operativsystemet oppdatert innenfor det telefonen støtter, og å installere oppdateringer til appen når de tilbys. Det er en enkel måte å redusere risikoen for at en utdatert installasjon skaper unødvendig friksjon.
Hvem får mest ut av den?
Jeg tror appen passer best for deg som allerede har Trumf-kredittkort og ønsker en egen, lett tilgjengelig kanal for kortoversikt. Den er mindre relevant hvis du prøver å samle alle bankkontoer, lån og daglige utgifter på ett sted. I den situasjonen er en bredere bankapp eller en økonomiapp med flere kontotyper et bedre utgangspunkt, selv om den ikke er like spesialisert på akkurat dette kortet.
Det er også et spørsmål om vaner. Hvis du helst gjør alt på nettsiden eller i bankens hovedapp og sjelden sjekker kortet, kan enda en app være unødvendig. Hvis du derimot liker å ha kortrelaterte opplysninger tilgjengelig på telefonen, kan en separat løsning gjøre den oppgaven mer direkte. Før du installerer, spør deg selv om du faktisk vil åpne den jevnlig. Hvis svaret er nei, er det liten grunn til å legge til enda et ikon bare fordi det finnes.
PEGI 3 betyr at appen har en lav aldersklassifisering, men det gjør den ikke til en app for barn i praktisk forstand: Den er laget for håndtering av et kredittkort, så det sentrale er at den brukes av kortinnehaveren på en trygg måte. Jeg ville brukt skjermlås på telefonen og unngått å vise økonomisk informasjon mens andre kan se over skulderen, særlig på offentlige steder. Det er en enkel vane som betyr mer enn å åpne appen på en bestemt måte.
En spesialisert løsning, ikke en komplett økonomipakke
Sammenlignet med vanlige bankapper er styrken her den tydelige koblingen til Trumf-kredittkortet. En bankapp er ofte bedre når du vil se flere kontoer og betalinger samlet, mens et regneark eller en budsjettapp passer bedre når målet er å kategorisere forbruk og planlegge fremover. Disse alternativene overlapper bare delvis: De hjelper med forskjellige spørsmål. Hvis spørsmålet ditt er «hvordan står det til med kortet mitt?», er en kortspesifikk app et naturlig sted å begynne. Hvis spørsmålet er «hvor mye bruker jeg totalt på mat, bolig og transport?», trenger du et bredere verktøy.
Det er nettopp denne avgrensningen som gjør appen enkel å forstå, men også setter et tak på hvor mye den kan erstatte. Jeg ville ikke valgt den som hovedverktøy for økonomistyring, og jeg ville ikke forventet at den alene gir et fullstendig bilde av økonomien min. Bruk den heller sammen med den løsningen du allerede stoler på for banktjenester og budsjett, dersom du har behov for begge deler.
Min vurdering etter å ha sett på bruksområdet
Det viktigste for meg er at appen holder seg til én tydelig jobb: å være en praktisk mobil følgesvenn for Trumf-kredittkortet. Det gjør den lett å plassere i hverdagen, men nytten avhenger av at du faktisk bruker kortet og ønsker å sjekke det via en separat app. Den er gratis, tilgjengelig for Android fra versjon 7.0 og har PEGI 3-klassifisering, så terskelen for å prøve den er lav for brukere med kompatibel telefon.
Min anbefaling er derfor enkel: Har du Trumf-kredittkort og vil ha kortoversikten lett tilgjengelig, er dette et fornuftig verktøy å teste. Ta deg tid til å finne ut om den kjennes rask og stabil på din egen enhet, og behold en alternativ måte å betale eller få hjelp på hvis telefonen ikke samarbeider. Hvis du ønsker samlet oversikt over hele økonomien, bør du heller velge en bredere løsning. For kortbrukeren som vil ha en mer direkte vei til kortinformasjon, kan Trumf Kredittkort være nyttig uten å late som den gjør alt.
Trumf Kredittkort Ofte stilte spørsmål
Hva er Trumf Kredittkort, og hvordan fungerer det?
Trumf Kredittkort er et kredittkort knyttet til Trumf, NorgesGruppens fordelsprogram. Når du handler hos butikker og tjenester som omfattes av Trumf-avtalen, kan du samle bonus etter gjeldende vilkår, og bonusen blir normalt registrert på Trumf-kontoen din. Kortet fungerer også som et vanlig betalingskort der Visa aksepteres. Sjekk alltid kortets aktuelle priser, bonusregler og vilkår før du søker, siden disse kan endres.
Hvordan søker jeg om Trumf Kredittkort, og hvem kan få det?
Du søker vanligvis digitalt via Trumfs eller kortutstederens offisielle nettsider. Søknaden innebærer en kredittvurdering, og du må normalt oppfylle krav til alder, identifikasjon, inntekt og betalingsevne. Det er derfor ikke sikkert at alle søkere får innvilget kort eller ønsket kredittramme. Ha opplysningene dine klare, les personvern- og kredittvilkårene, og bruk bare en offisiell søknadskanal når du sender inn personlig informasjon.
Hvordan opptjener jeg Trumf-bonus med kortet, og hvor kan jeg bruke bonusen?
Bonusopptjeningen avhenger av hvor du handler, hvordan kjøpet betales, og hvilke regler som gjelder for kortet og Trumf-programmet på kjøpstidspunktet. Enkelte kjøp, betalingstyper eller varegrupper kan være unntatt eller ha egne vilkår. Opptjent bonus kan som regel håndteres gjennom Trumf-programmets tilgjengelige løsninger, men innløsningsmåter og eventuelle begrensninger kan endres. Kontroller transaksjonene i Trumf-kontoen og les de oppdaterte bonusvilkårene.
Hva koster Trumf Kredittkort, og må jeg betale renter?
Kostnadene kan omfatte årsgebyr, renter, gebyr ved kontantuttak, valutapåslag eller andre avgifter, avhengig av kortets gjeldende prisliste. Betaler du hele fakturaen innen forfall, unngår du normalt renter på kjøp dersom vilkårene for rentefri betalingsutsettelse er oppfylt. Hvis du bare betaler minstebeløpet eller betaler for sent, kan renter og gebyrer gjøre kreditten dyr. Sammenlign effektiv rente og total kostnad før du bruker kortet.
Er Trumf Kredittkort trygt å bruke, og hva bør jeg gjøre hvis kortet blir borte?
Kortet er ment for betaling der Visa aksepteres, men du bør beskytte kortinformasjon og følge med på transaksjonene i kortutstederens løsninger. Ikke del PIN-kode eller engangskoder, og vær oppmerksom på ukjente betalingsforespørsler. Hvis kortet forsvinner eller du oppdager en transaksjon du ikke kjenner igjen, sperr kortet så raskt som mulig gjennom kortutstederens app, nettside eller kundeservice, og meld fra om mulig misbruk etter instruksjonene deres.
Fordeler
- Gir Trumf-bonus på kvalifiserende kortkjøp.
- Bonusen kan brukes hos flere aktører i Trumf-nettverket.
- Enkel oversikt over korttransaksjoner og bonus i appen.
- Kontaktløs betaling gjør småkjøp raskere.
- Praktisk å følge med på faktura og forfallsdato digitalt.
Ulemper
- Kredittkjøp kan gi renter og gebyrer hvis fakturaen ikke betales i tide.
- Kredittkort krever kredittvurdering og kan bli avslått.
- Bonusvilkår og unntak kan gjøre opptjeningen mindre oversiktlig.
- Appens nytte avhenger av at du bruker Trumf-kortet aktivt.
- Kredittgrense og kortfunksjoner kan variere etter avtalevilkårene.
- Kategori
- Økonomi
- Versjon
- 5.1.2